






El Supremo da la razón al Ayuntamiento en la sentencia del IBI
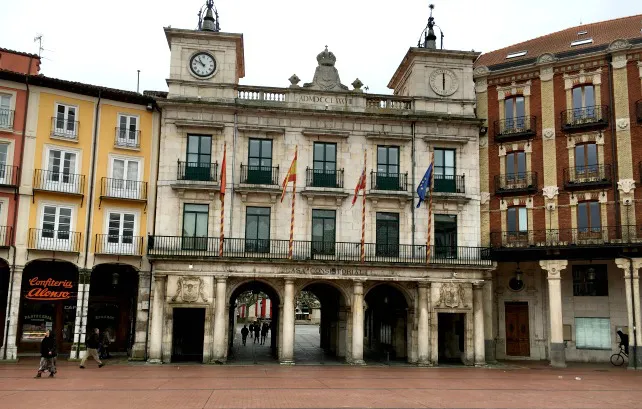
Recordar que La Sala de lo Contencioso Administrativo del Tribunal Superior de Justicia de Castilla y León.- Burgos. Sección 2ª en una sentencia de la que fue ponente el magistrado Luis Miguel Blanco, estimaba parcialmente el recurso presentado por dos empresas de Burgos contra varios acuerdos del Pleno del Ayuntamiento de Burgos, de fecha 21 de septiembre de 2012.
Así declaraba la nulidad de pleno derecho de las modificaciones introducidas en la Ordenanza Fiscal nº 204, en lo que hace a la consideración de la presentación de la declaración responsable como hecho imponible (tasa por expedición de licencias administrativas) y en la Ordenanza Fiscal nº 507 en lo que a la subida de los tipos de gravamen para los bienes inmuebles urbanos se refiere (IBI). Contra la misma cabía interponer recurso en casación ante el Tribunal Supremo en el plazo de 10 días.
En resumen, que se había cobrado indebidamente el coeficiente aplicado al tipo de gravamen del IBI inicialmente en lo concerniente al año 2013.
cobrado indebidamente el coeficiente aplicado al tipo de gravamen del IBIaño 2013.El Ayuntamiento recurrió esta sentencia y los ciudadanos reclamaron la devolución cobrada indebidamente con los intereses legales correspondientes.
El Ayuntamiento de Burgos tomó la decisión de recurrir la decisión del TSJ con respecto a la subida del IBI y aseguraba que se encontraba dentro de la Ley de Tributos.
Ayuntamiento de Burgos tomó la decisión de recurrir la decisión del TSJEl propio concejal de Hacienda, Salvador de Foronda manifestaba que el Ayuntamiento de Burgos no estaba de acuerdo con la decisión del Tribunal Superior de Justicia de Castilla y León al respecto de la subida del IBI correspondiente al año 2013, ya que esta subida sólo afectaba a los impuestos "con una media ponderada de valores catastrales de más de 75.000 euros", mientras los inferiores a esa cifra seguían igual.
Con respecto a los impuestos afectados por la subida, se enmarcaba dentro del artículo 72 de la Ley de Tributos y, por tanto, esperaba que su recurso fuera considerado por el Tribunal ya que no era "una cuestión del Equipo de Gobierno" municipal, sino que se enmarcaba dentro de la legalidad vigente.
Por otro lado, De Foronda señalaba, que la subida del 4% no debía estar reflejada en la ordenanza municipal, ya que dicho incremento estaba "ya tasado en ley" y por tanto quedaba automáticamente aprobado de acuerdo a la normativa de la Dirección General de Tributos.
Ahora finalmente, el Tribunal Supremo ha estimado el recurso de casación del Ayuntamiento contra la sentencia del TSJ que anulaba la ordenanza fiscal del IBI, y por lo tanto el Consistorio no tendrá que devolver los recibos que en su día cobró por ese impuesto.
el Tribunal Supremo ha estimado el recurso de casación del Ayuntamiento contra la sentencia del TSJ que anulaba la ordenanza fiscal del IBI, y por lo tanto el Consistorio no tendrá que devolver los recibos que en su día cobró por ese impuesto.