






Actualidad Burgos: Financiar un coche para aprovechar un descuento es más caro que pagarlo al contado
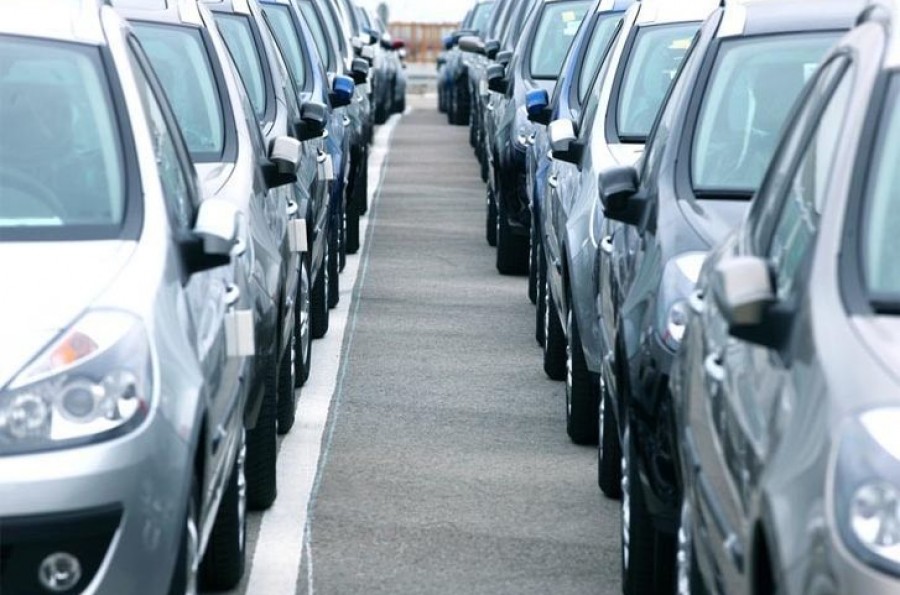
La Organización de Consumidores y Usuarios (OCU) advierte que los atractivos descuentos que ofrecen los concesionarios, siempre vinculados a la financiación, son solo una estrategia comercial. Esto les permite mostrar en su publicidad precios más baratos, pero a pesar de los descuentos, casi siempre saldrá más barato pagar el vehículo al contado que financiarlo según se desprende de un estudio publicado en el número de enero de su revista Dinero y Derechos.
OCU ha llevado a cabo un estudio, visitando varios concesionarios tanto de vehículos nuevos como de segunda mano y ha comparado la financiación que ofrecen, con las ofertas de préstamos bancarios. Este estudio concluye que el coste de la financiación más el de los productos vinculados que obligan a contratar supera siempre el descuento obtenido. Por otro lado, un descuento elevado no implica que la financiación resulte más interesante.
Asimismo, si el consumidor necesita financiar, en ocasiones puede salir más barato pedir un préstamo en una entidad financiera que financiar en el concesionario, a pesar de perder el descuento.
OCU critica la poca información que se ofrece por parte de los establecimientos de venta de coches. En las visitas realizadas, no se ha obtenido la información necesaria para poder comparar entre las distintas ofertas y que es obligatoria por Ley. En la mayoría de los casos se limitan a informar sobre el importe de la cuota mensual a pagar, obviando la información sobre comisiones gastos de apertura, comisiones por cancelación anticipada o los servicios adicionales que incluyen, como seguros de vida, de protección de pagos, o extensiones de garantías y contratos de mantenimiento.
Y denuncia que muchos de estos contratos tienen cláusulas de permanencia que obligan a mantener el préstamo durante un determinado plazo de tiempo, imponiendo una penalización que supone la pérdida total del descuento aplicado, si el consumidor no lo cumple. OCU advierte del carácter abusivo e ilegal de este tipo de cláusulas y recuerda que la Ley de Defensa de los Consumidores y Usuarios establece que las penalizaciones no pueden ser fijas, sino proporcionales al tiempo que falta para cumplir el compromiso.
Respecto de las condiciones ofrecidas por los bancos, señala que suelen ser más flexibles que las que ofrecen concesionarios. Aun así, es necesario comparar entre distintas entidades pues las diferencias son notables. Se recomienda, además de preguntar en la entidad bancaria habitual del consumidor, informarse de las entidades que no exigen domiciliar la nómina para contratar el préstamo. Los mejores préstamos bancarios del mercado no exigen vinculación, permiten elegir el préstamo con independencia del coche que se desee, y sobre todo no imponen una cantidad mínima a financiar, permitiendo al usuario pedir prestado lo menos posible y pagar cuanto antes, que son las claves para reducir el coste de la financiación.