






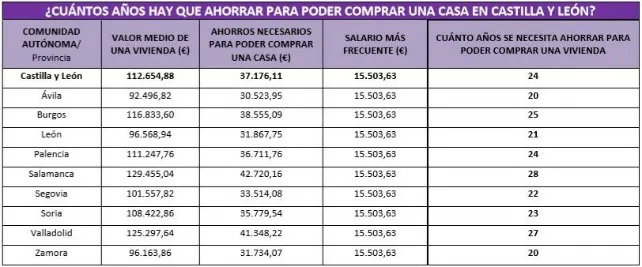
Economía y Empresa Burgos: Los burgaleses necesitan una media de 25 años para poder comprar una vivienda
Hasta el inicio de la crisis económica, era habitual que el consumidor consiguiera que el banco le dejara un 100% del valor de la casa que quería adquirir, o incluso un porcentaje superior. Sin embargo, con el inicio de la debacle económica, las entidades extremaron la prudencia y redujeron el 'loan to value' de sus préstamos: es decir, el porcentaje del valor de tasación de un inmueble que conceden al consumidor en forma de préstamo.
Actualmente, las hipotecas que comercializan las entidades ofrecen, de media, un 77% del valor de tasación de la vivienda, lo que obliga al consumidor a disponer de un importante colchón económico para poder afrontar la compra de una casa: el 23% restante para completar el valor de la casa que desea comprar, más de un 10% para pagar los gastos iniciales. En la práctica, esto se traduce en un importe medio de 38.555,09 euros en Burgos.
El plazo durante el que habría que ahorrar para poder acceder a una vivienda varía notablemente de una provincia a otra. Salamanca, con 28 años de media, es la provincia en la que haría falta más tiempo para conseguir el dinero necesario. En el extremo contrario se sitúan Zamora y Ávila, con 20 años.
Las futuras ayudas reducirán el plazo de ahorro necesario para comprar una casa
El futuro Plan Estatal de Vivienda, que se prevé que entre en vigor el próximo 1 de enero de 2018, contempla ayudas de hasta 10.800 euros para la compra de vivienda a los menores 35 años que, como máximo, ganen el triple del Indicador Público de Renta de Efectos Públicos (es decir, 22.365,42 euros). Este dinero servirá para afrontar los gastos iniciales que supone la compra de un inmueble y no podrá sobrepasar el 20% del valor de la casa que se desee adquirir.
"Según los cálculos de Kelisto.es, estas ayudas permitirían reducir de 24 a 17 años el plazo medio necesario para ahorrar el colchón inicial que se requiere para adquirir una vivienda en Castilla y León, lo que supone un recorte medio de siete años", detalla Estefanía González, portavoz de finanzas personales de Kelisto.